半導體設備是台灣產業鏈最難處理的一道題。晶圓製造與封裝測試已居全球要角,設備市場卻仍由少數跨國企業掌握;只要以「國產替代」作為衡量標準,討論很容易落入兩個極端:一端認為台灣應全面自製,另一端則認定技術壁壘太高,只能長期依賴進口。
兩種看法都忽略了現代半導體設備的真正形態。它不是一台機器,而是一個由光學、材料、真空、精密運動、軟體、服務與製程資料共同構成的全球系統。
SEMI於2026年7月把全球半導體製造設備銷售額預測上修至1,659億美元,較2025年的1,350億美元增加23.2%,並預估2028年將達2,295億美元。AI、2奈米、HBM、先進封裝與測試同步擴張,設備需求持續上升;但市場放大的同時,技術也變得更專業、更跨域。台灣若把目標設定成複製所有國際大廠,資源會被分散,甚至錯過更有價值的入口。
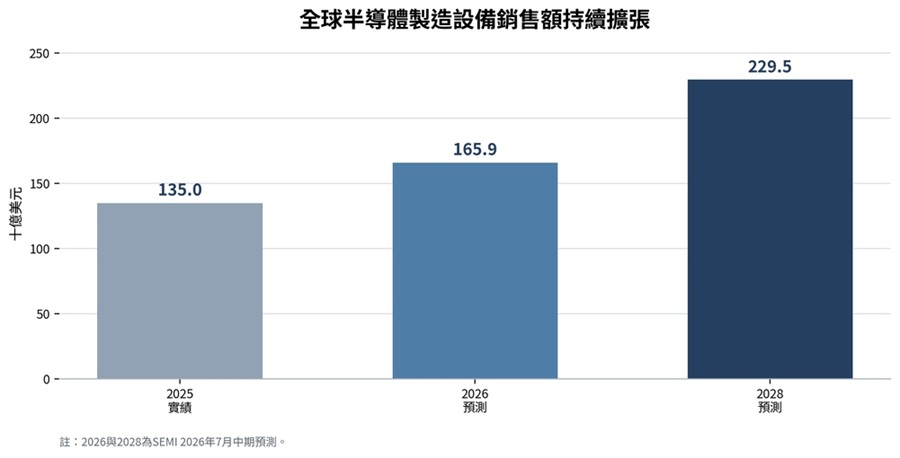
全球半導體製造設備市場由AI與先進製程投資推升 (來源:SEMI 2026 Mid Year Total Semiconductor Equipment Forecast,本刊整理繪製)
|
台灣設備業需要改變問題。重點不在於國產設備占採購金額的多少,而在於台灣企業能否進入一套全球設備的設計、模組、軟體、整合與服務體系,並掌握其中難以被替換的節點。
在少數具備製程優勢的領域正面競爭,在更多的領域成為國際設備平台的關鍵夥伴,再隨著台灣晶圓廠與封測廠向全球延伸,才是第二戰場可以成立的產業路徑。
全、製程資料與快速修改的項目,例如關鍵備品、設備介面、控制軟體、在地服務與先進封裝特定製程設備,都具有戰略必要性。自己掌握不一定等於百分之百國內製造,而是關鍵知識與決策權不能完全落在外部。
第二個問題是哪些能力應進入國際設備供應鏈。台灣在精密機構、電控、真空、流體、熱管理、機器視覺與機器人模組具有跨產業基礎,這些技術若能符合半導體的潔淨度、可靠度與變更管理要求,就能成為全球平台一部分。
第三個問題是哪些領域適合共同開發。先進封裝、面板級製程、異質整合與智能工廠仍快速演進,規格尚未完全固定,客戶、國際設備商與台灣模組供應商都有共同定義的空間。
這三個問題把產業指標從「國產率」轉向「全球價值占比」。一套設備即使掛著外商品牌,其中的運動模組、電源、熱控制、視覺、機構、軟體或區域整合由台灣企業設計並量產,台灣仍然創造了可被計價、可被擴張的價值。反過來說,一台本土品牌設備若關鍵模組、控制核心與製程知識都依賴外部,國產名稱也不等於掌握產業主導權。
台灣的第一層能力是垂直整合
台灣真正的產業縱深,從最底層的Stage 、Linear Motor 、Servo 、Encoder、Vacuum、Valve、Laser與Sensor開始。
往上一層,這些零組件被組成EFEM、Robot 、Vision 、Motion 、Thermal與Fluid模組,再進入濕製程、電漿、鍵合、點膠、清洗與封裝設備。其後還有AOI 、3D Inspection 、Metrology 、AMHS 、AMR 、StockerIPCMotion以及、Controller、Edge AI、MES、APC與Digital Twin。最上層則是Fab與OSAT提供的製程目標、驗證標準與量產資料。
這張堆疊圖的重點不在於台灣已經把每一格都做完,而是各層能力在相近地理範圍內可以快速組合。中部精密機械聚落能處理高剛性與高精度機構,新竹與南部半導體聚落掌握製程、電子與軟體人才,桃園則連結機電、物流與製造。
當新設備需要修改Stage、重做視覺光源、調整熱盤、增加機器人取放或介接MES時,不必跨越多國供應鏈才能完成一次工程迭代。
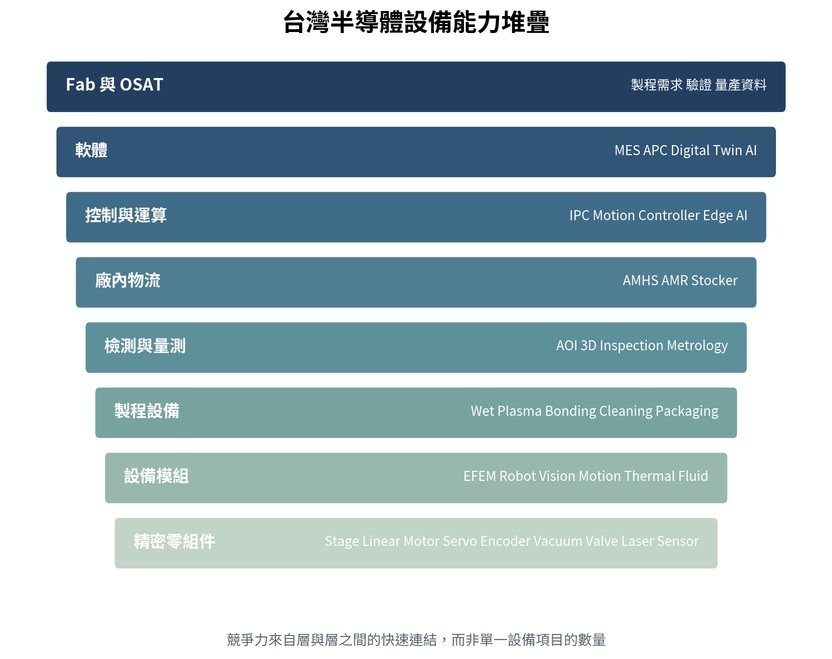
台灣半導體設備能力從零組件一路延伸到Fab與OSAT (來源:本刊依產業供應鏈整理繪製)
|
?
經濟部產業發展署在 SEMICON Taiwan 2026公布,已透過整機驗證計畫協助29家業者完成設備開發與產線驗證,並預估2026年半導體設備國產產值突破新台幣2,700億元。
這個數字顯示本土設備已形成規模,但下一步不能只把更多零件放進國產清單。真正的升級,是讓零組件廠理解設備介面,讓模組廠承擔性能責任,讓設備商具備跨站整合與軟體能力。
垂直整合還有一項常被忽略的條件:品質文件與變更紀律。半導體客戶在意的不只是首次達標,也在意每一批零件是否一致、材料更換能否追溯、韌體更新是否影響舊機台。
台灣企業若要成為全球設備的一級供應商,必須把製造彈性轉化為受控的工程彈性;快速修改仍要保留設計紀錄、風險評估、驗證結果與版本邊界。這些看似管理性的工作,正是從一般工業零組件跨入半導體設備的分水嶺。
從單機供應鏈走向整線能力
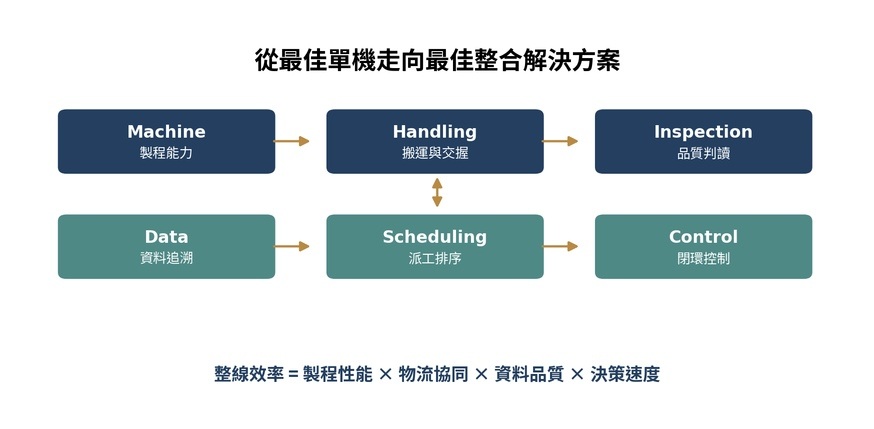
量產效率由製程設備、搬運、檢測、資料、排程與控制共同決定 (來源:本刊整理繪製)
|
?
單機性能不等於產線效率
設備型錄通常以精度、產能、缺陷率與稼動率描述性能,但Fab真正關心的是整條產線每一天能穩定產出多少良品。
一台鍵合機即使對位精度極高,如果上料等待時間過長、前段晶粒資訊沒有正確帶入、檢測資料無法回饋,整線產出仍然會下降。量產需要Machine、Handling、Inspection、Data、Scheduling與Control共同運作,設備價值也因此從單一機構性能移向系統協同。
AMHS是最典型的例子。Carrier目前在哪裡、哪台設備可用、哪一批晶圓優先、哪一條路徑可避開壅塞,這些問題必須同時連結機台狀態、製程配方、在製品紀錄與排程規則。當先進封裝同時處理晶圓、載板、晶粒與面板,載具形式更多,批次與單片流程也可能交錯,物流系統不能只是把物料從A點送到B點,而要理解工件身分與製程條件。
因此,設備間的標準介面變得重要。
SEMI GEM等通訊標準讓主機取得設備狀態、警報與製程事件,但標準只能提供共同語言,無法自動解決資料語意與控制策略。台灣設備商若只做到「可以連線」,仍然停留在單機層次;只有當機台資料能進入MES與APC,並與量測、缺陷與派工系統對應,設備才真正成為智能產線的一部分。
虛擬量測與數位分身把資料變成控制能力
虛擬量測利用設備感測器與製程參數預測晶圓或封裝結果,可以縮短實體量測等待時間,也讓工程師更早發現偏移。但模型不能脫離設備狀態。腔體清潔、零件老化、感測器漂移與材料批次改變,都可能讓模型失準。設備商若掌握資料結構、物理機理與維護紀錄,就能和客戶共同建立更可靠的模型;這也是硬體廠往軟體與服務升級的入口。
Digital Twin則把機台、物流與產線規則放入可模擬的環境,先測試排程、瓶頸與設備異常對產能的影響。對台灣業者而言,發展整線能力不代表一定要承包整座Fab,而是要選定可以主導的子系統,例如先進封裝搬運加檢測、面板級製程加翹曲補償,或AMHS加在製品追蹤。
當子系統能以標準介面接入客戶既有架構,台灣設備商就能從Best Machine走向Best Integrated Solution。
與國際設備大廠共生
國際大廠與台灣設備業並不是只能在競爭與依附之間二選一。設備系統愈複雜,全球平台愈需要區域供應、快速客製與靠近客戶的工程能量。合作可以分成四種模式,而每一種模式對台灣企業的能力要求不同。
第一種模式是Global Equipment加Taiwan Components。台灣供應精密機構、Motion 、Vacuum 、Thermal、Power、Vision與RobotModule,國際大廠負責系統設計、製程核心與全球銷售。這個模式的價值取決於模組是否具有替換成本。只按圖加工的零件容易被比價;若台灣供應商能對精度、壽命、潔淨度與控制特性負責,並參與下一代機型設計,就能進入較穩定的位置。
第二種模式是Global Platform 加Taiwan Customization。國際設備商保留核心腔體或主平台,台灣業者處理在地Automation 、客製Module 、Interface、Software與Integration。
先進封裝與高混合生產特別需要這種分工,因為載具、材料、晶粒尺寸與廠務條件經常隨客戶而變。台灣企業的速度可縮短導入時間,但須確保客製結果不破壞全球平台的可靠度與版本一致性。
第三種模式是Joint Development。
雙方共同開發Advanced Packaging、Hybrid Integration、Automation與Inspection,從需求定義、原型到量產驗證一起迭代。這種合作最有機會把台灣業者帶入設計鏈,也最需要事前釐清背景IP、共同成果、資料使用權與後續銷售區域。沒有契約邊界的共同開發,容易在成功後產生權利爭議;只有製造工作、沒有知識權利,也可能讓台灣企業承擔開發風險卻無法分享平台收益。
至於第四種模式則是Follow theCustomer。台積電、日月光及其他客戶在美國、日本、歐洲與東南亞布局後,熟悉其製程與管理方式的設備商可隨同建立安裝、維護、備品與在地供應能力。
2026年SEMICON Taiwan美國館開幕時,經濟部指出台灣企業數月內再新增200億美元赴美投資;同年TEEIA與德國Silicon Saxony簽署設備產業合作備忘錄,回應台積電德國廠與歐洲供應需求。這些動向表示海外布局已從晶圓廠單點投資,逐步擴大為供應鏈協同。
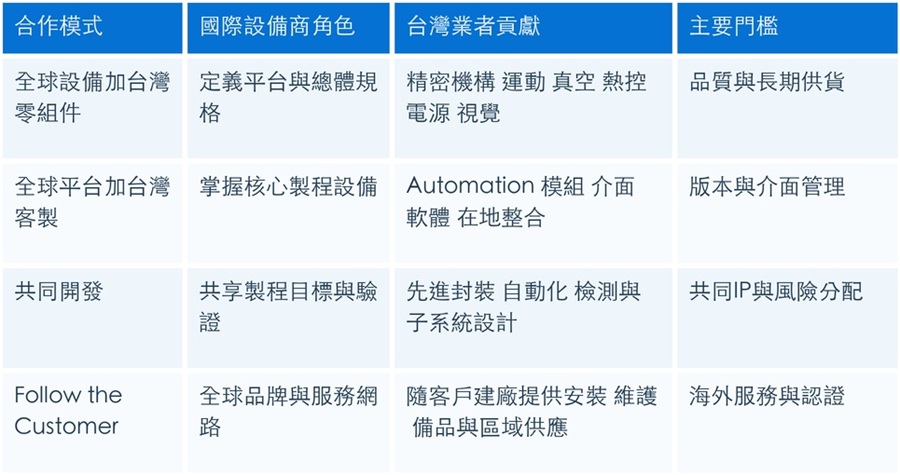
台灣設備業與國際大廠的四種合作模式
|
Lam Research在官方資料中指出,Lam Manufacturing Taiwan於2016年成立,位於桃園,既是全球翻修中心,也支援舊世代與新設備製造。這個案例說明「國際品牌」與「台灣製造」並非互斥。
當台灣據點承擔翻修、升級、製造與服務,它已經是全球設備生命週期的一部分。台灣本土企業若能進一步進入模組設計、維護資料與下一代平台開發,就能把區域製造升級為全球能力中心。
Lam Research位於桃園的台灣製造據點 展現國際平台與在地製造的結合 (來源:Lam Research官方網站 Lam Manufacturing Taiwan)
|
合作不代表永遠做二線供應商
國際合作最大的風險,是企業在訂單成長時仍停留在Build to Print。客戶提供完整圖面,供應商負責加工與交貨,收入可能很快放大,卻缺少規格定義、設計變更與客戶問題的第一手知識。一旦訂單移轉,原有能力很難轉成自己的產品。Module Supplier則向前一步,供應商對模組性能、可靠度與介面負責,但仍可能受制於單一平台。
Co development Partner開始共同定義規格、實驗方法與驗證流程。此時企業的價值不只來自製造成本,也來自解決問題的速度與可重複使用的工程知識。
最高層的IP與Platform Partner,則能把共同開發結果沉澱為演算法、控制平台、標準模組、材料資料庫或軟體架構,並在不同客戶與機型間合法重用。
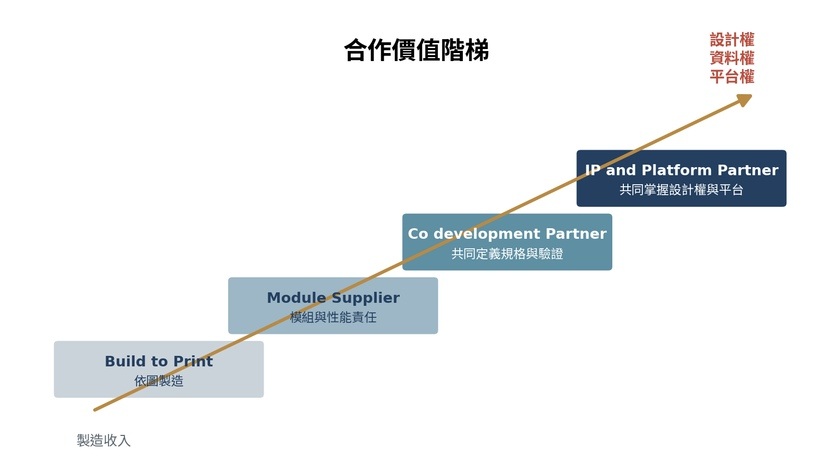
台灣設備商必須沿合作價值階梯進入設計鏈 (來源:本刊整理繪製)
|
?
從供應鏈進入設計鏈,真正改變的是誰能決定設備下一代要怎麼做。
向上移動需要四項治理。第一是明確管理共同IP與背景IP,避免所有開發成果被視為客戶專屬。二是建立可抽離客戶機密的資料層,把現場經驗轉為通用模型與設計規則。三是掌握關鍵介面,讓模組能接入不同平台,而不是綁死在單一專案。四是投資應用工程與產品管理,因為工程師會解題,不等於公司能把答案變成可銷售、可維護的產品。
台灣設備商還要避免另一個陷阱:為了取得訂單而接受無限客製。每一次修改都增加軟體分支、備品種類與服務負擔,最後營收增加,毛利與組織效率卻下降。平台化的做法,是把客製需求分成核心平台、可配置模組與客戶專屬部分;只有真正無法共用的差異才留在專案層。如此才能讓共同開發成為資產,而不是永遠重做一次。
建立競合式設備生態系
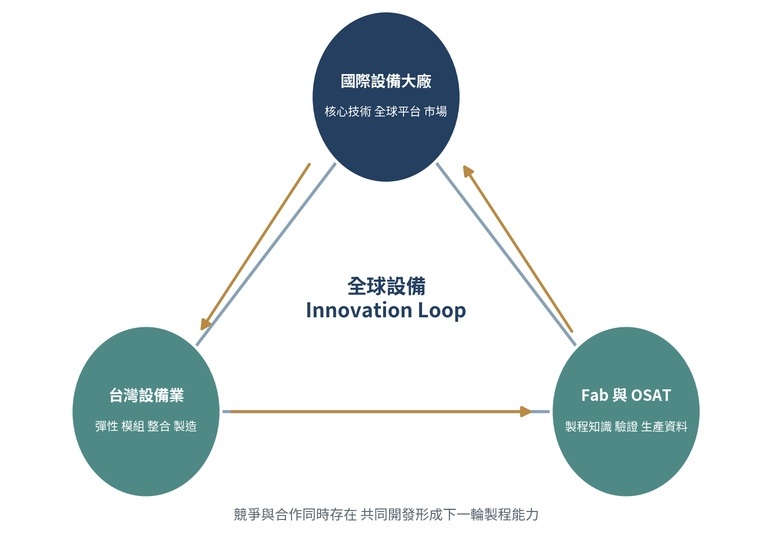
國際設備大廠 台灣設備業與Fab及OSAT共同形成創新循環 (來源:本刊整理繪製)
|
競合式設備生態系的基本結構,是國際設備大廠、台灣設備業與Fab或OSAT形成三角合作。國際大廠提供核心技術、全球市場與平台;台灣設備業提供彈性模組、整合能力與製造效率;Fab與OSAT 提供Process Know how 、Validation與Production Data。
三者透過新製程需求、設備修改、試產與量產資料反覆迭代,形成全球設備Innovation Loop。
這個循環並不排除競爭。台灣在濕製程、先進封裝鍵合、取放、檢測、自動化與特定測試設備具備客戶距離與製程經驗,就應建立自己的產品與平台;在EUV、先進蝕刻或高階量測等高度集中的領域,則可先從零組件、子系統、在地整合與服務切入。競爭與合作的邊界不必固定,而應隨技術成熟度、供應安全與企業能力調整。
政府政策也需要從採購補助進入生態系建設。經濟部規劃的高雄白埔園區,已提出先進封裝設備研發、客戶端Beta Site與第三方驗證,並鼓勵國際大廠設立研發中心。
這種平台若能建立共通測試片、可靠度規範、資安界線與共同IP原則,能同時降低本土設備商驗證成本,也讓國際大廠更容易找到合格的台灣夥伴。
第二項政策重點是共同介面與資料規範。設備商若各自開發封閉格式,客戶會承擔高昂整合成本,小廠也難以進入產線。產業公協會可針對先進封裝載具、設備狀態、缺陷分類、Recipe版本與維護資料建立最低共通規則,在不揭露製程機密的前提下提升互通性。
第三項是海外服務基礎。跟隨客戶出海需要零件倉、工程師、法規、安全與責任保險,單一中小企業難以負擔;共同服務中心與區域合作夥伴能降低首次進入成本。
設備工程師不能只懂機構或只懂程式,而要能在製程、控制、資料與可靠度之間溝通。公司也需要懂國際合約、出口管制、資安與知識產權的人才,否則技術合作愈深入,經營風險反而愈高。
台灣的產業優勢一直來自分工密度,但設備產業要向上,分工之外還要有共同架構與權利設計。
從供應鏈走進設計鏈
從單機走向全球設備生態系,代表台灣要重新定義自主。自主不是關起門來完成所有設備,而是能判斷哪些技術必須累積成自己的平台;也能在供應中斷、製程變動與客戶全球化時,維持解題與交付能力。
國產設備產值突破2,700億元只是起點。
下一階段的衡量標準,應是有多少台灣企業進入國際設備的設計名單,有多少模組成為全球平台的標準配置,又有多少共同開發成果能轉化為可持續的IP、軟體與服務收入。當台灣從供應鏈走進設計鏈,競合才不再是被動分工,而會成為建立不可替代位置的主動戰略。